

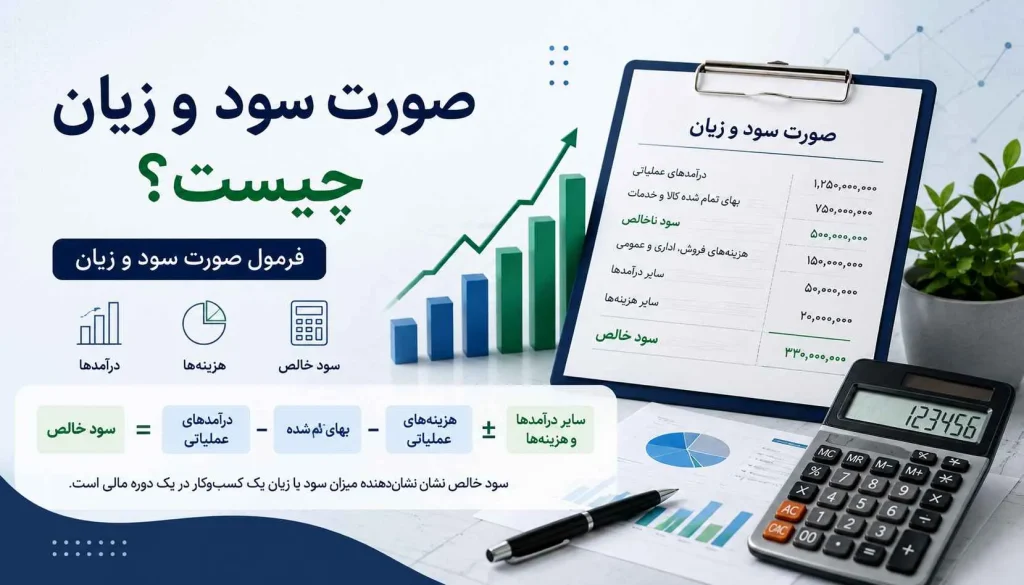

صورت سود و زیان چیست؟ یکی از مهمترین صورتهای مالی هر مجموعه اقتصادی و هر شرکت صورت سود و زیان میباشد. درواقع گزیاش صورت و زیان نشان میدهد کسبوکار در یک دوره مشخص چه میزان درآمد شناسایی کرده، چه هزینههایی داشته و در نهایت به سود رسیده یا متحمل زیان شده است.
اما صورت سود و زیان چیست و چگونه محاسبه میشود؟ چه تفاوتی با ترازنامه دارد و چرا مدیران، حسابداران و سرمایهگذاران برای تصمیمگیری به آن نیاز دارند؟ در ادامه این مقاله از مارسا، اجزای صورت سود و زیان، فرمول انواع سود، روشهای تنظیم و یک نمونه محاسبه را بررسی میکنیم. آیا میدانید با نرم افزار سامانه مودیان مارسا میتوانید کلیه فرایند سامانه مودیان را رایگان انجام دهید.
صورت سود و زیان چیست ؟
صورت سود و زیان (Income Statement) که با عنوان گزارش سود و زیان یا Profit and Loss Statement (P&L) نیز شناخته میشود، یکی از صورتهای مالی اساسی است که درآمدها و هزینههای یک واحد تجاری را طی یک دوره مشخص نمایش میدهد. با مقایسه درآمدها و هزینههای شناساییشده، نتیجه عملکرد شرکت بهصورت سود یا زیان دوره مشخص میشود.
برخلاف ترازنامه که وضعیت داراییها، بدهیها و حقوق مالکانه را در یک تاریخ معین نشان میدهد، صورت سود و زیان عملکرد مالی را در طول یک بازه زمانی بررسی میکند. این گزارش میتواند برای یک ماه، یک فصل یا یک سال مالی تهیه شود؛ هرچند ارائه صورتهای مالی سالانه تابع الزامات گزارشگری مربوط است.
فرمول کلی صورت سود و زیان در سادهترین حالت چنین است:
سود یا زیان خالص = مجموع درآمدها و سودهای شناساییشده − مجموع هزینهها و زیانهای شناساییشده
اگر نتیجه مثبت باشد، کسبوکار در آن دوره سود داشته و اگر منفی باشد، زیان شناسایی کرده است. البته برای تحلیل دقیقتر، اجزای این محاسبه در صورت سود و زیان به چند مرحله تقسیم میشوند. نکته مهم این است که صورت سود و زیان صرفا گزارش پولهای واردشده و خارجشده از حساب بانکی نیست. در حسابداری تعهدی، درآمدها و هزینهها با توجه به زمان تحقق و شناسایی آنها ثبت میشوند، حتی اگر وجه مربوط هنوز دریافت یا پرداخت نشده باشد.
صورت سود و زیان شامل چه مواردی است؟
در صورت سود و زیان، اطلاعات مالی در بخشهای مختلفی ارائه میشوند که هرکدام تصویر مشخصی از عملکرد واحد تجاری در اختیار ما قرار میدهند. مهمترین اجزای این گزارش، درآمدهای عملیاتی، بهای تمامشده، هزینههای عملیاتی، سایر درآمدها و هزینهها و سود یا زیان دوره هستند.
1- درآمدهای در صورتسود و زیان
درآمدهای شرکت همگی باید در صورت مالی آورده شود. این درآمدها میتواند از مسیرهای مختلفی به دست بیاید اما بخش درآمدها خود به دو بخش تقسیم میشود که تعریف هر کدام را به طور جداگانه ذکر کردهایم:
1-1 درآمد فروش : درآمد عملیاتی
این نوع درآمد در اصل از فعالیت اصلی که شرکت یا واحد اقتصادی به آن مشغول است به دست میآید و در صورت مالی سود و زیان مشخص میگردد به همین دلیل به آن درآمد عملیاتی گفته میشود. برای مثال، درآمد اصلی یک فروشگاه تجهیزات دندانپزشکی از فروش کالاهای مرتبط حاصل میشود. در ثبت این درآمد باید برگشت از فروش، تخفیفهای مؤثر بر فروش و سایر تعدیلات مربوط نیز در نظر گرفته شوند تا فروش خالص بهدرستی محاسبه شود.
فروش خالص = فروش ناخالص − برگشت از فروش − تخفیفات کاهنده فروش
در صورتی که بعد از فروش، مشتری بخشی از کالا را برگرداند، ثبت صحیح این رویداد بر درآمد و گزارش نهایی اثر دارد. اگر این موضوع با صورتحساب الکترونیکی مرتبط باشد، میتوانید جزئیات آن را در مقاله برگشت از فروش در سامانه مودیان مطالعه کنید.
1-2 سایر درآمدها
این بخش شامل درآمدهایی است که شرکت از مسیری به جز مسیر فروش به دست میآورد. به عنوان مثال اگر شرکت سپرده بانکی داشته باشد که ماهانه به آن سود تعلق بگیرد این سود جز درآمد شرکت میباشد اما این درآمد از طریق فروش محصول یا خدات اصلی شرکت به دست نیامده است. بنابراین آن را در بخش سایر درآمدها قرار میدهیم.
2- هزینهها در صورت مالی (سود و زیان)
سمت دیگر صورت سود و زیان هزینههای هستند که باید آنها نیز با جزئیات در این صورت مالی مشخص گرد تا بتوان اطلاعاتی دقیق و شفاف از وضعیت مالی شرکت به دست آورد. این نوع از هزینه در واقع تمام مبلغی است که شما برای تولید یک کالا و یا ارائه یک خدمت و همین طور تمام فعالیتهای ضروری برای ادامه کار شرکت صرف میکنید. این هزینهها در دو بخش در نظر گرفته میشود:
2-1 بهای تمام شده کالا یا خدمات
بهای تمامشده شامل مخارجی است که مطابق اصول حسابداری به کالاهای فروختهشده یا خدمات ارائهشده در دوره مربوط میشوند. برای یک شرکت بازرگانی، بهای خرید کالای فروختهشده و هزینههای قابل انتساب به آن اهمیت دارد. در یک شرکت تولیدی نیز مواد مستقیم، دستمزد مستقیم و سربار ساخت، طبق روش هزینهیابی مربوط، در تعیین بهای تمامشده نقش دارند.
برای مثال، اگر یک فروشگاه کالایی را با بهای تمامشده 7 میلیون تومان بفروشد و مبلغ فروش آن 10 میلیون تومان باشد، سود ناخالص همان معامله، پیش از هزینههای عملیاتی، 3 میلیون تومان خواهد بود.
2-2 هزینه عملیاتی
هزینههای عملیاتی شامل مخارج مرتبط با اداره و اجرای فعالیتهای اصلی شرکت هستند که جدا از بهای تمامشده گزارش میشوند. هزینههای فروش، بازاریابی، تبلیغات، حقوق کارکنان اداری و برخی هزینههای عمومی و اداری از نمونههای رایج این بخش هستند.
برای مدیریت بهتر هزینهها، میتوان آنها را از نظر رفتار در برابر تغییر سطح فعالیت نیز به سه گروه ثابت، متغیر و مختلط تقسیم کرد. این دستهبندی بیشتر در حسابداری مدیریت و تصمیمگیری کاربرد دارد و جایگزین طبقهبندی هزینهها در صورت مالی استاندارد نیست.
- هزینه متغیر : هزینه متغیر با تغییر سطح فعالیت یا تولید تغییر میکند. برای مثال، هزینه مواد مصرفی یا بستهبندی مرتبط با تعداد محصولات ممکن است با افزایش تولید بیشتر شود
- هزینه ثابت : برخی هزینهها در یک محدوده مشخص از فعالیت، با افزایش یا کاهش تعداد محصولات تغییر قابلتوجهی نمیکنند. برای مثال، اجاره ماهانه یک دفتر ممکن است در کوتاهمدت مستقل از تعداد سفارشهای شرکت باشد.
- هزینه مختلط : هزینه مختلط ترکیبی از بخش ثابت و متغیر است. برای مثال، هزینه برق یک واحد تجاری ممکن است شامل مبلغی ثابت و مبلغی وابسته به میزان مصرف باشد.
شناسایی این هزینهها به مدیران کمک میکند افزایش تولید یا فروش را با هزینههای واقعی آن مقایسه کنند و برای بودجهبندی تصمیم بهتری بگیرند.
انواع سود یا زیان در این صورت مالی
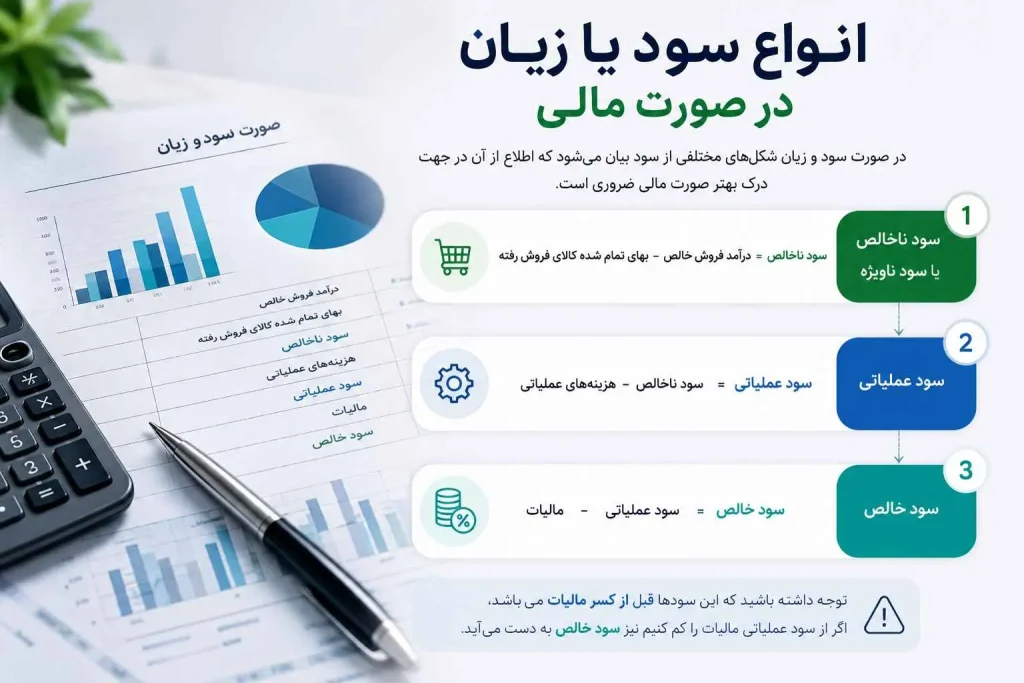
در صورت سود و زیان شکلهای مختلفی از سود بیان میشود که اطلاع از آن در جهت درک بهتر صورت مالی ضروری است. در ادامه فرمول محاسبه هر سود را به شما ارائه خواهیم داد:
1- سود ناخالص یا سود ناویژه
سود ناخالص از کسر بهای تمامشده کالای فروشرفته یا خدمات ارائهشده از درآمد عملیاتی خالص به دست میآید. سود ناخالص نشان میدهد پس از کسر هزینه مستقیم کالای فروختهشده یا خدمات ارائهشده، چه مقدار برای پوشش سایر هزینهها و ایجاد سود باقی مانده است.
سود ناخالص = فروش خالص − بهای تمامشده فروش
برای مثال، اگر فروش خالص شرکت 500 میلیون تومان و بهای تمامشده آن 300 میلیون تومان باشد، سود ناخالص 200 میلیون تومان است.
2- سود عملیاتی
در این نوع از سود که از سود ناویژه به دست میآید، هزینه عملیاتی را از سود ناخالص کم میکنیم. رقم به دست آمده شود عملیاتی را به ما نشان میدهد.
سود عملیاتی = سود ناخالص − هزینههای عملیاتی + سایر درآمدهای عملیاتی − سایر هزینههای عملیاتی
برای مثال، اگر سود ناخالص 200 میلیون تومان و خالص هزینههای عملیاتی 120 میلیون تومان باشد، سود عملیاتی 80 میلیون تومان خواهد بود.
این شاخص کمک میکند سودآوری فعالیت اصلی کسبوکار را از آثار هزینههای مالی و بعضی درآمدهای غیرعملیاتی جداگانه بررسی کنیم.
3- سود قبل از مالیات
برای محاسبه سود قبل از مالیات، باید درآمدها و هزینههای مؤثر دیگری مانند هزینههای مالی و اقلام غیرعملیاتی را نیز در نظر گرفت.
سود قبل از مالیات = سود عملیاتی + سایر درآمدها و سودهای غیرعملیاتی − هزینههای مالی و سایر هزینهها و زیانهای غیرعملیاتی
این فرمول یک نمایش آموزشی سادهشده است، در صورتهای مالی واقعی، عنوان و نحوه ارائه بعضی اقلام ممکن است با توجه به ماهیت فعالیت و الزامات استاندارد حسابداری متفاوت باشد.
4- سود خالص
سود خالص مهمترین شاخص در صورت سود و زیان است و نشان میدهد که پس از کسر تمامی هزینهها، از جمله هزینههای عملیاتی، هزینههای مالی، سایر هزینهها و مالیات، چه مقدار سود واقعی برای شرکت باقی مانده است. به همین دلیل بسیاری از سرمایهگذاران، مدیران و تحلیلگران مالی، سود خالص را معیار اصلی ارزیابی عملکرد یک کسبوکار در یک دوره مالی میدانند. هرچه سود خالص بیشتر باشد، توانایی شرکت در ایجاد ارزش، توسعه فعالیتها و تقسیم سود میان سهامداران نیز بیشتر خواهد بود. فرمول محاسبه سود خالص به صورت زیر است:
سود خالص = سود قبل از مالیات − هزینه مالیات بر درآمد
برای مثال، اگر سود قبل از مالیات شرکتی 270 میلیون تومان و هزینه مالیات بر درآمد شناساییشده 60 میلیون تومان باشد، سود خالص دوره 210 میلیون تومان است.
بااینحال، سود خالص بالاتر همیشه به معنای موجودی نقد بیشتر یا امکان تقسیم فوری سود نیست. برای ارزیابی نقدینگی باید صورت جریانهای نقدی، وضعیت مطالبات و تعهدات شرکت نیز بررسی شوند.
نمونه صورت سود و زیان با جدول و محاسبه عددی
برای آشنایی بهتر با نحوه محاسبه صورت سود و زیان، یک شرکت بازرگانی فرضی را در نظر بگیرید. این شرکت در طول یک دوره مالی فروش داشته و پس از ثبت مرجوعیها، هزینه خرید کالا، مخارج اداره شرکت و سایر اقلام، صورت سود و زیان خود را تهیه میکند.
نمونه صورت سود و زیان شرکت فرضی (مبالغ به میلیون تومان):
|
شرح |
مبلغ |
|
فروش ناخالص |
1.200 |
|
برگشت از فروش و تخفیفات |
100 |
|
فروش خالص |
1.100 |
|
بهای تمامشده کالای فروشرفته |
650 |
|
سود ناخالص |
450 |
|
هزینههای فروش |
100 |
|
هزینههای عمومی و اداری |
80 |
|
سایر درآمدهای عملیاتی |
10 |
|
سود عملیاتی |
280 |
|
هزینههای مالی |
30 |
|
سایر درآمدهای غیرعملیاتی |
20 |
|
سود قبل از مالیات |
270 |
|
هزینه مالیات بر درآمد |
60 |
|
سود خالص دوره |
۲۱۰ |
در این مثال، شرکت از 1.100 میلیون تومان فروش خالص، پس از کسر بهای تمامشده به 450 میلیون تومان سود ناخالص رسیده است. با لحاظ هزینهها و سایر درآمدهای عملیاتی، سود عملیاتی 280 میلیون تومان میشود. سپس با در نظر گرفتن هزینه مالی، درآمد غیرعملیاتی و هزینه مالیات، سود خالص به 210 میلیون تومان میرسد.
در نظر داشته باشید ارقام جدول صرفا برای آموزش طراحی شدهاند و هزینه مالیات، عدد فرضی است؛ نه حاصل اعمال نرخ مالیات بهصورت مستقیم بر سود حسابداری. همچنین مبالغ فروش و هزینهها با فرض تفکیک مالیات بر ارزش افزوده قابل وصول یا کسر تنظیم شدهاند. شما میتوانید برای اشراف بیشتر روی موضوع کسر مالیات، مقاله انواع مالیات در ایران را مطالعه کنید.
این نمونه فرضی به ما نشان میدهد چرا بررسی مبلغ فروش بهتنهایی برای قضاوت درباره سودآوری یک شرکت کافی نیست.
روشهای تنظیم صورت سود و زیان
برای آموزش ساختار صورت سود و زیان، معمولاً دو روش تکمرحلهای و چندمرحلهای معرفی میشود. تفاوت اصلی آنها در نحوه نمایش درآمدها، هزینهها و جمعهای میانی است.
روش تکمرحلهای
در روش تکمرحلهای، درآمدها و سودهای مربوط در یک گروه و هزینهها و زیانها در گروه دیگر جمعبندی میشوند و اختلاف آنها نتیجه نهایی دوره را مشخص میکند.
این روش برای درک اولیه مفهوم سود و زیان ساده است، اما جزئیاتی مانند سود ناخالص و سود عملیاتی را بهاندازه روش چندمرحلهای نمایش نمیدهد.
روش چندمرحلهای
در روش چندمرحلهای، ابتدا فروش خالص و بهای تمامشده مشخص میشود تا سود ناخالص به دست آید. سپس با لحاظ هزینهها و درآمدهای عملیاتی، سود عملیاتی محاسبه میشود و در مراحل بعد، سود قبل از مالیات و سود خالص تعیین میگردد.
نمونه جدول بخش قبل، یک نمایش آموزشی از روش چندمرحلهای است. برای تهیه صورتهای مالی رسمی، علاوه بر این دستهبندی آموزشی، باید الزامات استانداردهای حسابداری مربوط رعایت شوند.
چه کسانی از صورت سود و زیان استفاده میکنند؟ کاربرد صورت سود و زیان
اکنون که با صورت سود و زیان آشنا شدیم لازم است تا بگوییم که این گزارش مهم مالی برای چه کاربردی مورد استفاده قرار میگیرد و مخاطبان آن چه گروههایی هستند.
صورت سود و زیان برای گروههای مختلفی اهمیت دارد:
-
مدیران شرکت: برای بررسی رشد درآمد، کنترل هزینهها، بودجهبندی و تصمیمگیری درباره توسعه فعالیتها.
-
سرمایهگذاران و سهامداران: برای ارزیابی سودآوری، مقایسه دورههای مالی و بررسی روند عملکرد شرکت.
-
بانکها و اعتباردهندگان: برای شناخت توان درآمدزایی کسبوکار در کنار سایر صورتهای مالی.
-
حسابداران، حسابرسان و مراجع مالیاتی: برای بررسی اطلاعات مالی، کنترل اسناد و انجام رسیدگیهای مربوط در چارچوب مقررات.
برای مثال، اگر فروش شرکتی نسبت به سال قبل افزایش یافته اما سود خالص آن کاهش پیدا کرده باشد، صورت سود و زیان کمک میکند مشخص شود افزایش بهای تمامشده، هزینههای اداری، هزینه مالی یا سایر عوامل در این تغییر موثر بودهاند.
آیا سود حسابداری همان درآمد مشمول مالیات است؟
خیر. سود حسابداری و درآمد مشمول مالیات الزاماً یکسان نیستند. سود حسابداری بر اساس اصول و استانداردهای حسابداری محاسبه میشود، اما تعیین درآمد مشمول مالیات تابع مقررات مالیاتی از جمله هزینههای قابل قبول، معافیتها و تعدیلات قانونی است.
برای مثال، ممکن است هزینهای در حسابداری ثبت و در صورت سود و زیان شناسایی شده باشد، اما مطابق مقررات مالیاتی تمام یا بخشی از آن قابل پذیرش نباشد. بنابراین سازمان امور مالیاتی صرفاً با مشاهده عدد سود خالص، بدون بررسی مقررات و اسناد مربوط، مالیات نهایی را تعیین نمیکند.
آیا فروش نسیه در صورت سود و زیان ثبت میشود؟
بله، در حسابداری تعهدی ممکن است درآمد فروش در دورهای شناسایی شود که وجه آن هنوز از مشتری دریافت نشده است؛ البته به شرط تحقق معیارهای شناسایی درآمد.بنابراین فروش نسیه میتواند بر درآمد و سود دوره اثر بگذارد، درحالیکه وجه نقد مربوط در دوره بعد وصول شود. این موضوع یکی از دلایلی است که نباید سود حسابداری را با موجودی حساب بانکی یکسان دانست.
اگر فروش نسیه شما مشمول تکالیف صورتحساب الکترونیکی است، راهنمای ثبت فاکتور نسیه در سامانه مودیان را نیز مطالعه کنید.
آیا صورت سود و زیان تلفیقی تفاوتی با صورت سود و زیان دارد؟
صورت سود و زیان تلفیقی برای گروهی از واحدهای تجاری تهیه میشود که در آنها یک شرکت اصلی، یک یا چند شرکت فرعی را تحت کنترل دارد. در این گزارش، عملکرد مالی شرکت اصلی و شرکتهای فرعی مشمول تلفیق، مطابق استانداردهای مربوط، بهگونهای ارائه میشود که گروه مانند یک واحد اقتصادی دیده شود.
برای تهیه گزارش تلفیقی، صرف جمعکردن سود و زیان تمام شرکتها کافی نیست. معاملات و ماندههای درونگروهی مرتبط و آثار آنها نیز باید طبق قواعد تلفیق حذف یا تعدیل شوند تا درآمدها و هزینههای گروه بیش از واقع گزارش نشوند. در مقابل، صورت سود و زیان جداگانه یک شرکت، عملکرد همان شخصیت حقوقی را بر اساس قواعد گزارشگری مربوط نشان میدهد.
فرق ترازنامه و صورت سود و زیان چیست؟
ترازنامه در واقع گزارشی در یک مقطع خاص از شرایط مالی شرکت میباشد اما صورت سود و زیان ارزیابی مالی شرکت را در بازه زمانی معمولا یک ساله شخص میکند. از این رو هر دوی این صورتهای مالی در کنار یکدیگر میتواند وضعیت دقیق شرکت از نظر مالی را مشخص نماید. همچنین در ترازنامه شما با داراییها و بدهیها سر و کار دارید و در صورت سود و زیان با درآمدها و همچنین هزینهها روبرو هستید.
ارتباط صورت سود و زیان با سامانه مودیان چیست؟
اطلاعات فروش یکی از ورودیهای مهم برای تهیه گزارشهای مالی است. از طرفی، کسبوکارهای مشمول صدور صورتحساب الکترونیکی باید اطلاعات معاملات خود را مطابق الزامات قانونی در سامانه مؤدیان ثبت و ارسال کنند.
ثبت صحیح فروش، برگشت از فروش و سایر اطلاعات معاملات میتواند به تطبیق سوابق صورتحسابها با اسناد حسابداری و کاهش مغایرتهای اطلاعاتی کمک کند. بااینحال، سامانه مؤدیان بهتنهایی جایگزین سیستم حسابداری و تهیه صورت سود و زیان نیست؛ زیرا برای تنظیم این گزارش، اطلاعات هزینهها، بهای تمامشده، تعدیلات حسابداری و سایر اقلام نیز لازم است.
نرمافزار مارسا امکان صدور، ارسال تکی و گروهی صورتحساب الکترونیکی و پیگیری وضعیت آنها را فراهم میکند. بنابراین میتوان از آن در مدیریت بخش مربوط به صورتحسابهای الکترونیکی استفاده کرد، بدون اینکه آن را نرمافزار تهیهکننده صورت سود و زیان یا محاسبهکننده سود حسابداری معرفی کنیم.
سخن پایانی : فرمول صورت سود و زیان
صورت سود و زیان به زبان ساده نشان میدهد که یک کسبوکار در طول یک دوره مالی چه میزان درآمد و هزینه داشته و در نهایت سود کرده یا زیان دیده است. با این حال، برای تحلیل درست نباید فقط به عدد سود خالص توجه کنیم؛ بلکه لازم است فروش خالص، بهای تمامشده، هزینههای عملیاتی و سایر درآمدها و هزینهها را نیز بررسی کنیم.
تهیه منظم این صورت مالی به مدیران کمک میکند تصمیمهای دقیقتری درباره قیمتگذاری، کنترل هزینهها و توسعه کسبوکار بگیرند. همچنین نگهداری اسناد فروش، خرید، مرجوعیها و سایر رویدادهای مالی، تهیه گزارشهای قابل اتکا و بررسی مغایرتها را آسانتر میکند.
