

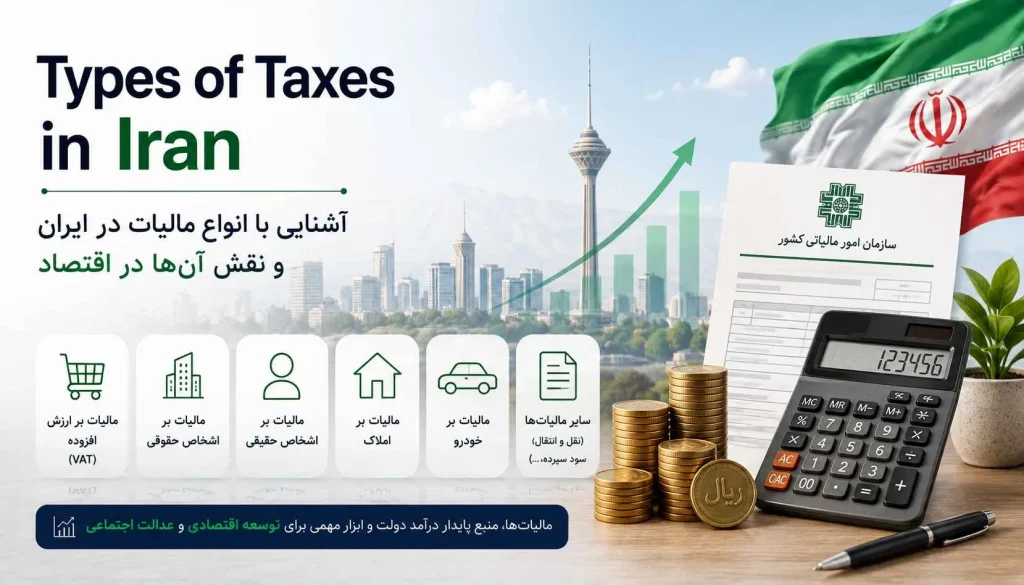

انواع مالیات در ایران به دو گروه اصلی “مالیات مستقیم و مالیات غیرمستقیم” تقسیم میشوند. مالیات مستقیم معمولاً به درآمد یا دارایی اشخاص تعلق میگیرد؛ مانند مالیات بر درآمد مشاغل، حقوق، درآمد شرکتها و ارث. در مقابل، مالیات غیرمستقیم با مصرف، خریدوفروش کالا و خدمات یا واردات ارتباط دارد که مالیات بر ارزش افزوده یکی از شناختهشدهترین نمونههای آن است.
اما آیا یک صاحب فروشگاه باید همه این مالیاتها را پرداخت کند؟ مالیات حقوق کارمندان چه تفاوتی با مالیات عملکرد شرکت دارد؟ آیا داشتن ملک یا خودرو همیشه به معنی پرداخت مالیات سالانه است؟ پاسخ این پرسشها به نوع فعالیت، درآمد، دارایی و مقررات مربوط بستگی دارد. در این راهنما انواع مالیات در ایران را با توجه به قوانین جاری سال 1405 بررسی میکنیم و با جدول و مثال توضیح میدهیم هرکدام به چه کسانی مربوط میشوند، چه تفاوتی دارند و برای مدیریت صحیح آنها باید به چه نکاتی توجه کرد.
انواع مالیات در ایران : مستقیم و غیر مستقیم
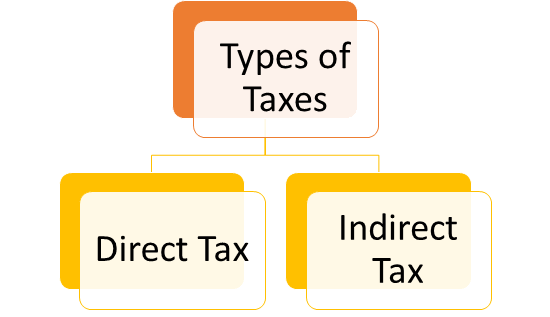
در تقسیمبندی عمومی نظام مالیاتی ایران، دو دسته اصلی وجود دارد: مالیات مستقیم و مالیات غیرمستقیم. تفاوت این دو به ماهیت مالیات، موضوع تعلق آن و نحوه انتقال بار مالیاتی ارتباط دارد. البته در هر دسته، مالیاتهای متنوعی وجود دارند و شرایط پرداخت، معافیتها و تکالیف مؤدیان یکسان نیست.
|
دسته مالیات |
مهمترین انواع |
چه زمانی مطرح میشود؟ |
|
1-مالیات مستقیم |
درآمد شرکتها، درآمد مشاغل، حقوق، اجاره، درآمد اتفاقی، ارث و برخی مالیاتهای مرتبط با دارایی |
هنگام کسب درآمد، انتقال بعضی داراییها یا تحقق شرایط تعیینشده در قانون |
|
2-مالیات غیرمستقیم |
مالیات بر ارزش افزوده، مالیات و عوارض برخی کالاهای خاص و مالیاتهای مرتبط با واردات |
هنگام عرضه کالا و خدمات مشمول، مصرف یا واردات |
برای تشخیص دقیق هر مالیات باید نوع شخص، فعالیت، درآمد، کالا یا دارایی و مقررات مربوط به همان سال بررسی شود. به همین دلیل، صرف داشتن یک ملک، دریافت حقوق یا راهاندازی کسبوکار الزاماً به معنای پرداخت همه مالیاتهای جدول نیست. در ادامه به بررسی کامل این دو نوع مالیات خواهیم پرداخت تا اطلاعات تخصصی و دقیقی از این مورد بدست آورید.
مالیات مستقیم چیست و چه انواعی دارد؟
مالیات مستقیم مالیاتی است که قانون آن را بر درآمد یا دارایی شخص حقیقی یا حقوقی وضع میکند. در این نوع از مالیات معمولا ارتباط مشخصی میان مودی و موضوع مالیات وجود دارد در برخی از موارد خود شخص سهم مایلات را پرداخت میکند و در برخی موارد فردی که پرداخت کننده است موظف به پرداخت مالیات است. اجازه دهید برای درک بیشتر این بخش انواع مالیات مستقیم را به تفکیک بررسی کنیم.
1- مالیات بر درآمد اشخاص حقوقی یا شرکتها
شرکتها و سایر اشخاص حقوقی که درآمد مشمول مالیات دارند، با توجه به نوع فعالیت و شرایط قانونی باید مالیات عملکرد خود را محاسبه و پرداخت کنند. طبق ماده 105 قانون مالیاتهای مستقیم، نرخ عمومی مالیات بر درآمد مشمول مالیات اشخاص حقوقی 25 درصد است؛ مگر در مواردی که قانون نرخ جداگانه، معافیت یا حکم خاصی پیشبینی کرده باشد.
ممکن است این برداشت اشتباه شکل بگیرد که مالیات شرکتها به طور مستقیم از درآمد کل ییا فروش نهایی کسر میشود در صورتی که اینطور نیست…! مبنای آن درآمد مشمول مالیاتی است که با توجه به درآمدها، هزینههای قابل قبول، زیانهای قابل پذیرش، معافیتها و سایر مقررات تعیین میشود.
2- مالیات بر درآمد در مشاغل
مالیات مشاغل یکی از انواع مالیات مستقیم در ایران است که به درآمد حاصل از فعالیتهای اقتصادی اشخاص حقیقی اختصاص مییابد شغلهایی مانند تعمیرکار، ارائهدهنده هرگونه خدمات و … نحوه تشخیص درآمد مشمول مالیات، معافیتها و نرخها در این گروه با مالیات اشخاص حقوقی تفاوت دارد و مقرراتی مانند مواد 93، 100 و 131 قانون مالیاتهای مستقیم در این زمینه اهمیت دارند.
درنظر داشته باشید گردش مالی یک فروشگاه با درآمد مشمول مالیاتی آن یکسان نیست خرید کالا، هزینههای پرداختشده و شرایط فعالیت فروشگاه میتوانند در محاسبه مالیات بردرآمد تاثیر بگذارد. همچنین بعضی صاحبان مشاغل، در صورت داشتن شرایط قانونی و اعلام تسهیلات مربوط به هر سال، ممکن است از سازوکار مالیات مقطوع تبصره ماده 100 استفاده کنند.
از طرفی، صاحبان مشاغل از نظر سطح نگهداری اسناد و تکالیف حسابداری به گروههای مختلف تقسیم میشوند. برای آشنایی با جزئیات این موضوع، مقاله گروهبندی مشاغل مالیاتی در سال 1405 را مطالعه کنید.
3- مالیات بر حقوق برای اشخاص حقیقی
مالیات اشخاص حقوقی را نیز میتوانیم نوع دیگر از انواع مالیات در ایران بدانیم. در این مالیات شرکت قبل از پرداخت حقوق قانونی کارمندان باید بخشی را به عنوان مالیات کسر و به اداره امور مالیاتی بپردازد. در واقع مودی کارکنان هستند که مشمول مالیات میشوند و قرار است بخشی از درآمد آنها کسر شود اما شرکت قبل از پرداخت حقوق به جای آنها این مبلغ را کم کرده و پرداخت میکند. این مدل را در ابتدای تعریف انواع مالیات مستقیم بیان کردهبودیم که در برخی از موارد، فرد پرداختکننده باید مالیات را کسر کند نه مودی.
4- مالیات بر دارایی : مانند ملک،خودرو و ارث
شما برای داراییهایی مانند ملک ، زمین و همین طور خودرو لازم است تا بخشی از ارزش آن را به صورت مالیات به اداره امور مالیاتی کشور واریز نمایید. این مورد در هنگام نقل و انتقال و یا به صورت سالانه محاسبه میگردد.
پس از مشخص شدن ارث ، ارزش واقعی آن محاسبه میشود و بخشی از آن باید طبق قانون به دولت پرداخت گردد . این موضوع را نیز میتوانید از دیگر انواع مالیات در ایران بدانیم که به نوعی مالیات بر دارایی شما محسوب میشود
این موارد مهمترین انواع مالیات در ایران از نوع مستقیم هستند که به آن اشاره کردیم. البته هر کدام میتواند خود چندین مورد را شامل شود. همچنین اگر دارایی یا اموالی به هر نحوی حتی جایزه به شما برسد نیز شما مبلغی از آن را در مالیات مستقیم باید پرداخت نمایید.
5- مالیات بر درآمد اتفاقی
مالیات بر درآمد اتفاقی به برخی درآمدهای نقدی یا غیرنقدی تعلق میگیرد که خارج از فعالیت عادی شغلی و در قالب موارد مشخصشده در قانون به دست میآیند؛ مانند بعضی هدایا، جوایز یا دریافتهای بلاعوض. مواد 119 به بعد قانون مالیاتهای مستقیم از مقررات مهم این موضوع هستند. البته هر مبلغی که از شخص دیگری دریافت میشود الزاماً درآمد اتفاقی مشمول مالیات نیست. ماهیت دریافت، رابطه طرفین، مدارک، معافیتها و استثناهای قانونی اهمیت دارند.
مالیات غیرمستقیم چیست و انواع آن کداماند؟
مالیات غیرمستقیم معمولا با خرید، مصرف، عرضه کالا و خدمات یا واردات ارتباط دارد و در بسیاری از موارد بار اقتصادی آن در قیمت کالا یا خدمت منعکس میشود. در این مالیاتها ممکن است شخصی که مسئول قانونی اظهار و پرداخت مالیات است، همان فردی نباشد که در نهایت بار اقتصادی آن را تحمل میکند. برای دانستن بهتر این موضوع، ابتدا به معرفی و بررسی انواع مالیات غیرمستقیم میپردازیم سپس به بیان سادهتر، نکاتی را به شما بازگو خواهیم کرد.
1- ارزش افزوده
مالیات بر ارزش افزوده از شناختهشدهترین انواع مالیات غیرمستقیم در ایران است که در زنجیره عرضه کالا و خدمات مشمول اعمال میشود. در این سازوکار، مودی مالیات فروش را محاسبه میکند و در صورت احراز شرایط قانونی، مالیات پرداختشده بابت خریدهای مرتبط و مشمول را بهعنوان اعتبار مالیاتی از آن کسر میکند.
طبق ماده 7قانون مالیات بر ارزش افزوده مصوب 1400، نرخ پایه عمومی 9 درصد تعیین شده است بااینحال، نرخ عمومی مالیات و عوارض ارزش افزوده در سال 1405 برابر 10 درصد است. این نرخ مربوط به کالاها و خدمات مشمول نرخ عمومی بوده و نباید به همه کالاها و خدمات، از جمله موارد معاف یا دارای نرخ خاص، تعمیم داده شود. برای بررسی دقیقتر این موضوع، پیشنهاد میکنیم راهنمای مالیات بر ارزش افزوده چیست و چگونه محاسبه میشود؟ را مطالعه کنید.
2- مالیات و عوارض کالاهای خاص و مصرفی
در مورد اقلام مصرفی مانند انرژی نیز مالیات دیگری به عنوان مالیات بر مصرف از انواع مالیات در ایران محاسبه میگردد. در این نوع مالیات هرچه مصرف بالاتری داشته باشید لازم است تا مالیات بیشتری نیز پرداخت نمایید.
3- واردات و حقوق گمرکی
مالیات و عوارض گمرکی را نیز میتوانیم از انواع غیر مستقیم مالیات در ایران بدانیم. در این نوع مالیات اگر قصد ار کردن و یا خارج کردن کالایی از کشور را داشته باشید باید بخشی از مبلغ کالا ره به عنوان عوارض مالیاتی گمرک بپردازید. بر روی کالاهایی که دولت وارد میکند نیز گاه مبلغی به عنوان عوارض محاسبه میگردد . این عوارض را نیز میتوانیم در واقع نوعی دیگر از انواع مالیات غیر مستقیم در ایران در نظر بگیریم.
نقش مالیات در اقتصاد
انواع مالیات در ایران و همین طور در سایر کشورها به جهت ایجاد بودجهای برای دولتها است تا بتوانند آن را در مصارف عمومی به کار بگیرند. از همین رو نیز تمامی مالیاتها چه از نوع مستقیم و چه غیر مستقیم به دولتها پرداخت میگردد. مالیات اگر به طور دقیق و اصولی دریافت و صرف شود میتواند موجب رونق کسب و کارها گردد و همین طور نیاز کشورها به ذخایر اساسی خود مانند نفت را کمتر نماید.
تفاوت مالیات مستقیم و غیر مستقیم چیست؟
مهمترین تفاوت مالیات مستقیم و غیرمستقیم در موضوع مالیات و نحوه تحمل بار اقتصادی آن است. در مالیات مستقیم، درآمد یا دارایی شخص مبنای تعلق مالیات قرار میگیرد؛ درحالیکه مالیات غیرمستقیم بیشتر در جریان عرضه، خرید، مصرف یا واردات کالا و خدمات مطرح میشود.
|
معیار مقایسه |
مالیات مستقیم |
مالیات غیرمستقیم |
|
موضوع اصلی |
درآمد یا دارایی |
عرضه، خرید، مصرف یا واردات |
|
نمونه |
مالیات مشاغل و شرکتها |
مالیات بر ارزش افزوده |
|
مبنای محاسبه |
درآمد مشمول مالیات یا مبنای قانونی دارایی و انتقال |
ارزش معامله یا مأخذ قانونی مربوط |
|
انتقال بار اقتصادی |
معمولاً ارتباط مستقیمتری با شخص مشمول دارد |
در بسیاری از موارد به خریدار یا مصرفکننده منتقل میشود |
|
زمان و شیوه انجام تکلیف |
مطابق مقررات هر نوع مالیات |
مطابق مقررات فروش، دوره مالیاتی یا واردات |
|
معافیتها |
بر اساس نوع درآمد، شخص، فعالیت یا دارایی |
بر اساس کالا، خدمت، معامله یا شرایط قانونی |
بااینحال، تفاوت این دو گروه به معنای آن نیست که یک کسبوکار فقط یکی از آنها را پرداخت میکند. بسیاری از شرکتها و مشاغل ممکن است همزمان با هر دو نوع مالیات سروکار داشته باشند.
مثال از پرداخت مالیات مستقیم و غیرمستقیم باهم
برای درک بهتر تفاوت انواع مالیات در ایران، فرض کنید یک شرکت بازرگانی در یک دوره مشخص، 100 میلیون تومان فروش کالا و 60 میلیون تومان خرید کالا داشته است. فرض میکنیم مبالغ بدون احتساب ارزش افزودهاند، تمام خریدها و فروشها مشمول نرخ عمومی 10 درصد هستند، اعتبار خرید قابل پذیرش است و برای سادهسازی، هیچ هزینه یا تعدیل دیگری وجود ندارد.
محاسبه ارزش افزوده: (مالیات غیرمستقیم)
|
شرح |
مبلغ |
|
فروش بدون مالیات |
100 میلیون تومان |
|
مالیات فروش با نرخ 10% |
10 میلیون تومان |
|
خرید بدون مالیات |
60 میلیون تومان |
|
اعتبار مالیاتی خرید با نرخ 10% |
6 میلیون تومان |
|
خالص مالیات ارزش افزوده قابل پرداخت |
4 میلیون تومان |
در این مثال، شرکت 10 میلیون تومان مالیات فروش دریافت کرده، اما با فرض پذیرش 6 میلیون تومان اعتبار مالیاتی خرید، خالص مبلغ قابل پرداخت 4 میلیون تومان خواهد بود.
محاسبه مالیات عملکرد شرکت: (مالیات مستقیم)
اگر فرض کنیم اختلاف 40 میلیون تومانی فروش و خرید، پس از بررسی همه تعدیلات و هزینهها، همان درآمد مشمول مالیات شرکت باشد و شرکت مشمول نرخ عمومی ماده 105 شود، مالیات عملکرد بهصورت زیر محاسبه میشود:
40 میلیون تومان × 25% = 10 میلیون تومان مالیات عملکرد
در نتیجه، در این مثال ساده، شرکت 4 میلیون تومان مالیات ارزش افزوده و 10 میلیون تومان مالیات عملکرد دارد؛ اما این دو عدد از مبانی متفاوتی به دست آمدهاند. مبلغ 4 میلیون تومان مربوط به خالص مالیات ارزش افزوده معاملات است و مبلغ 10 میلیون تومان بر اساس درآمد مشمول مالیات شرکت محاسبه شده است.
این محاسبه صرفاً آموزشی است و در پرونده واقعی، هزینههای قابل قبول، معافیتها، اعتبار مالیاتی، معاملات معاف، زیانها و سایر مقررات باید بررسی شوند.
ارتباط انواع مالیات در ایران با سامانه مودیان چیست؟
یکی از ابهامهای رایج این است که برخی تصور میکنند سامانه مودیان محل محاسبه و پرداخت تمام انواع مالیات در ایران است. درحالیکه سامانه مؤدیان اساسا با ثبت و تبادل اطلاعات صورتحسابهای الکترونیکی و تکالیف مرتبط نقش مهمی در نظام مالیاتی دارد و تمام فرآیندهای مالیات حقوق، عملکرد، ارث یا اجاره در آن انجام نمیشود. برای کسبوکارهای مشمول صدور صورتحساب الکترونیکی، ثبت صحیح اطلاعات فروش، مشخصات خریدار، کالا یا خدمت و مالیات مربوط اهمیت زیادی دارد زیرا این اطلاعات میتوانند در تطبیق سوابق معاملات و انجام تکالیف قانونی اثرگذار باشند.
در مقاله سامانه مؤدیان چیست و چگونه کار میکند؟ میتوانید با نقش این سامانه و تکالیف مرتبط آشنا شوید.
نرمافزار مارسا چه کمکی به مدیریت صورتحسابهای مالیاتی میکند؟
شناخت انواع مالیات اولین قدم است، اما برای کسبوکارهایی که موظف به صدور صورتحساب الکترونیکی هستند، مدیریت صحیح اطلاعات فروش نیز اهمیت دارد. نرمافزار مارسا امکان صدور، ارسال تکی و گروهی صورتحساب الکترونیکی به سامانه مودیان، مدیریت اطلاعات مشتریان و کالاها و بررسی وضعیت صورتحسابها را فراهم میکند.
با استفاده از نرمافزار رایگان سامانه مودیان مارسا میتوانید فرآیندهای مرتبط با صورتحساب الکترونیکی را منظمتر مدیریت کنید و پیگیری وضعیت فاکتورها را از یک محیط انجام دهید. البته استفاده از نرمافزار ارسال صورتحساب جایگزین انجام تمام تکالیف مربوط به مالیات عملکرد، حقوق یا سایر مالیاتها نیست.
جمعبندی؛ شناخت انواع مالیات چه کمکی به شما میکند؟
به طور کلی و در رابطه با انواع مالیات در ایران باید بگوییم که دو مالیات اصلی با توجه به شیوه پرداخت آن در ایران وجود دارد که آن را مستقیم و غیر مستقیم مینامند. هر کدام از این دو نوع مالیات زیر مجموعههای خاص خود را دارند و مودی در هر کدام متفاوت است.
برای یک کسبوکار، مالیات عملکرد، مالیات ارزش افزوده و مالیات حقوق کارکنان ممکن است همزمان مطرح باشند، ولی هرکدام مبنای محاسبه و فرآیند قانونی متفاوتی دارند. بهترین رویکرد این است که ابتدا وضعیت مالیاتی فعالیت خود را مشخص کنید، سپس اسناد و اطلاعات موردنیاز را منظم نگه دارید و تکالیف هر نوع مالیات را در موعد مقرر انجام دهید. اگر کسبوکار شما مشمول صدور صورتحساب الکترونیکی است، استفاده از ابزارهایی مانند مارسا میتواند مدیریت و پیگیری این بخش از فرآیند را سادهتر کند.
